Министерство экономики и финансов Узбекистана предложило реформировать текущую пенсионную систему. Новый законопроект вынесен на общественное обсуждение до конца сентября.
Разбираемся, что хотят изменить и как на это отреагировали в сети.
Краткое содержание проекта
Минэкономфин хочет сделать пенсионную систему более страховой: чем дольше человек официально работает, чем выше его официальный доход и чем больше он сам накапливает, тем потенциально выше пенсия. Взамен государство хочет увеличить минимальный необходимый стаж, постепенно поднять пенсионный возраст, учитывать гораздо более длинный период зарплаты и расширить накопительную часть пенсии.
Повышение пенсионного возраста
С 1 января 2028 года пенсионный возраст предлагают повышать постепенно — на три месяца каждый год для конкретной возрастной группы. Так, уже к 2039 году мужчины будут выходить на пенсию в 63 года, а женщины — в 58 лет. Сейчас пенсионный возраст составляет 60 лет для мужчин и 55 лет для женщин.
Кроме того, с 2027 года также предлагается отменить выход на пенсию на год раньше установленного возраста.
При этом более поздний выход на пенсию хотят поощрять. Сейчас максимальный размер заработной платы, с которого начисляется пенсия, составляет 12 БРВ (6,048 млн сумов). С 1 апреля 2028 года при обычном выходе на пенсию в установленный срок размер увеличат до 13 БРВ, а если выход на пенсию откладывается на полгода — до 14 БРВ. При выходе на пенсию через год после установленного срока максимальный размер учитываемой зарплаты увеличится до 15 БРВ — 7,6 млн сумов.
Минимальный трудовой стаж
Сейчас для возникновения права хотя бы на неполную пенсию гражданину достаточно иметь минимальный страховой стаж в 7 лет. Проект предлагает увеличивать этот срок постепенно и к 2034 году довести до 15 лет. Тем, кто не успеет отработать 15 лет, смогут сохранить право на возрастное пособие, которое можно будет получать спустя пять лет после достижения пенсионного возраста.
Для женщин старше 55 лет и мужчин старше 60 лет предлагается установить сокращённое рабочее время с сохранением средней зарплаты. На период постепенного повышения пенсионного возраста власти хотят запретить увольнять или не нанимать людей предпенсионного возраста. За официально признанными безработными предлагается сохранить право на досрочную пенсию за два года до установленного срока. Льготные пенсии для части работников вредных, тяжёлых и подземных производств также должны сохраниться.
Расчёт пенсии
Поменяется и период, за который рассчитывается заработок. Сейчас для расчёта берут зарплату за пять лет подряд из последних десяти лет работы. Вместо этого с 1 января 2027 года предлагают учитывать доходы за 20 лет, исключая 10 % периодов с самыми низкими заработками. Так государство хочет защитить человека от провала в доходах — например, если он уходит с более высокооплачиваемых позиций.
Пенсионные накопления
С 2027 года государство будет доплачивать к добровольным пенсионным накоплениям граждан. В документе предусмотрена дифференцированная доплата и бюджета — до 50 % от перечисленной гражданином суммы при определённых условиях.
На личный счёт можно будет перечислять 5 % заработка, а государство сможет дополнительно внести до половины от этой суммы.
В то же время те, кто зарабатывает больше 7,6 млн сумов, смогут переводить 1 % от части зарплаты на личный пенсионный счёт за счёт социального налога. С 2033 года — 2 %, а с 2040-го — 3 %.
Обязательный соцналог для самозанятых
Сейчас самозанятые могут добровольно платить социальный налог, чтобы им засчитывался трудовой стаж. Минэкономфин предлагает сделать этот платёж обязательным, не повышая его размер. Заплатить его можно будет частями в течение года.
Уплата налога за год будет давать один год стажа для будущей пенсии. 10 % от соцналога будет направляться в Государственный фонд соцстрахования. Взамен самозанятые также получат право на пособия по временной нетрудоспособности, беременности и родам.
Уход от Халк банка
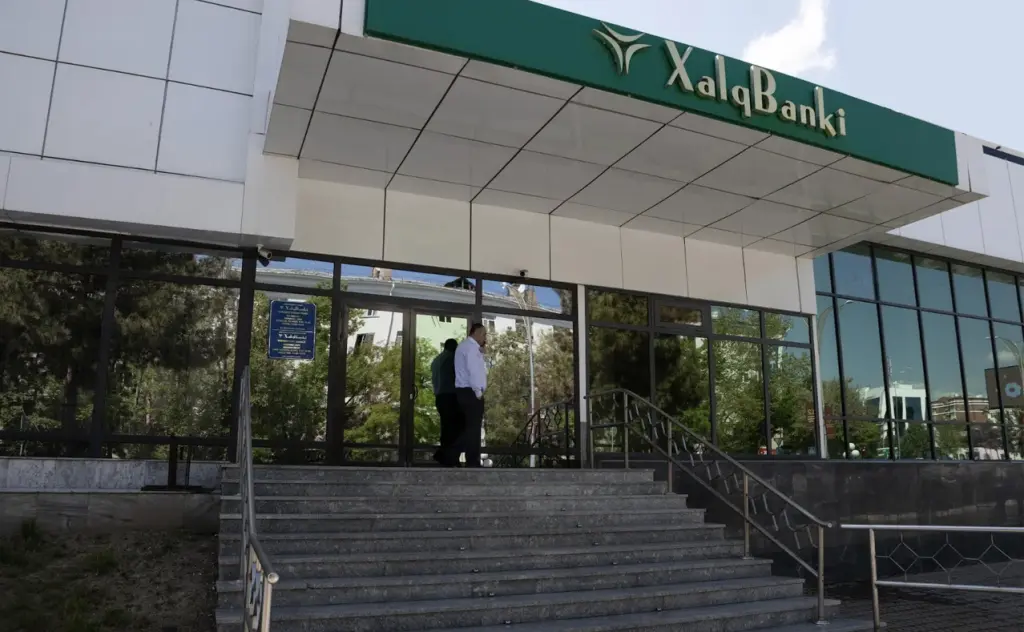
Сейчас пенсионеры получают пенсию из системы Народного банка. Проект предлагает передать пенсионную систему во внебюджетный пенсионный фонд при Минэкономфине.
При этом документ отдельно закрепляет, что:
- деньги на индивидуальном счёте являются личной собственностью гражданина;
- инвестиционный доход также принадлежит ему;
- накопления можно наследовать.
Часть денег разрешат использовать до выхода на пенсию
С 1 января 2030 года накопленные средства можно будет использовать на лечение тяжёлых заболеваний или как первоначальный взнос по ипотеке.
Кроме того, гражданам хотят предоставить возможность выбирать инвестиционные и финансовые инструменты для размещения денег на накопительном счёте. Инвестиционный доход будет суммироваться с пенсионными накоплениями.
Зачем предлагают реформу?
В Минэкономфине объясняют необходимость изменений сразу несколькими причинами.
Сейчас размер пенсии зависит только от части трудовой жизни человека, а не от его заработка и участия в пенсионной системе на протяжении всей карьеры. При этом личные пенсионные накопления остаются небольшими, а многие самозанятые не платят социальный налог, поэтому годы их работы не идут в стаж.
Предложения министерства во многом повторяют подходы, которые уже используют в других странах: например, пенсионный возраст постепенно повышают в Германии, Нидерландах, Дании, дополнительные пенсионные накопления с доплатой государства есть в Турции, Польше и Литве.
Однако стоит учитывать, что население стран, прибегающих к этим мерам, значительно старше населения Узбекистана. Для сравнения: в 2025 году пенсионеры составляли 11,2 % населения Узбекистана, в то время как доля пожилых граждан в странах Европы в 2026 году составляет 22 %.
Реакция публики
В соцсетях реформу раскритиковали: многие недовольны повышением пенсионного возраста. Пользователи опасаются, что часть людей может просто не дожить до пенсии, а тем, кто доживёт, останется получать её лишь несколько лет. Особенно это касается тех, кто занят тяжёлым физическим трудом и работает на вредных производствах.
Другой вопрос — трудоустройство людей старшего возраста. Для тех, кто потерял или не может найти работу незадолго до пенсии, повышение пенсионного возраста может означать ещё несколько лет без стабильного заработка и пенсионных выплат.
 Алина Вознюк
 Настя Черепанова